Familio
Kepala keluarga & fase hidup
Kepala Keluarga Boleh Lelah, Tidak Boleh Tumbang: Sistem Bertahan Saat Penghasilan Terganggu
Penghasilan bisa terganggu tanpa peringatan. Lima lapis perlindungan membantu keluarga tetap berdiri ketika pencari nafkah sedang lelah.
Tim Familio 6 menit baca
Daftar isi
- Seberapa nyata risiko kehilangan penghasilan?
- Berapa bantuan JKP saat pekerja terkena PHK?
- Berapa dana darurat yang ideal untuk keluarga?
- Apa saja lima lapis sistem bertahan keluarga?
- Mengapa krisis penghasilan perlu segera dibicarakan?
- Aturan praktis untuk kepala keluarga
- Tamparan kecilnya
- Coba sekarang di Familio
Budi, 41 tahun, adalah manajer di sebuah pabrik tekstil Bandung. Gajinya Rp12 juta. Ia menghidupi satu istri dan dua anak, serta membayar cicilan rumah Rp4 juta. Selama 15 tahun, hidupnya berjalan seperti jam dinding.
Lalu penghasilannya terputus. Agar keluarga tetap berdiri dalam keadaan seperti ini, keberanian saja tidak cukup. Kepala keluarga membutuhkan sistem yang terdiri dari dana darurat, perlindungan kesehatan dan jiwa, penghasilan kedua, serta jaringan dan keterampilan.
Semuanya berubah pada suatu Senin ketika Budi dipanggil HRD. Pabriknya melakukan efisiensi.
Malam itu, Budi tidak memberi tahu istrinya. Ia takut terlihat gagal. Selama tiga minggu, ia tetap berangkat pagi dengan kemeja rapi. Namun, alih-alih ke kantor, ia duduk di masjid dan kedai kopi sambil melamar kerja dari HP.
Sementara Budi menjaga penampilan seolah semuanya baik-baik saja, tabungan keluarga menipis diam-diam. Budi bukan orang lemah. Ia hanya tidak pernah memiliki sistem untuk menghadapi hari seperti itu.
Seberapa nyata risiko kehilangan penghasilan?
Menurut Kementerian Ketenagakerjaan, sepanjang 2025 ada 88.519 pekerja yang tercatat terkena PHK. Kasus terbanyak terjadi di Jawa Barat dan sektor manufaktur.
Dari Januari sampai Agustus 2026, Kementerian Ketenagakerjaan kembali mencatat 53.490 pekerja terkena PHK. Angka tersebut masih bisa bertambah karena pelaporan dapat menyusul.
Itu baru pekerja yang tercatat. Angka tersebut belum mencakup pengusaha kecil yang usahanya tutup, pekerja lepas yang kehilangan klien, atau kepala keluarga yang mendadak sakit dan tidak bisa bekerja.
Karena gangguan penghasilan dapat datang dari banyak arah, keluarga perlu membahasnya sebelum keadaan darurat terjadi. Tujuannya bukan menakut-nakuti, melainkan memastikan semua orang tahu apa yang harus dilakukan.
Berapa bantuan JKP saat pekerja terkena PHK?
Sejak PP 6/2025, program Jaminan Kehilangan Pekerjaan atau JKP memberi pekerja yang terkena PHK uang tunai sebesar 60% dari upah selama 6 bulan. Ini merupakan kemajuan besar, tetapi keluarga tetap perlu menghitung batas perlindungannya.
Upah yang digunakan sebagai dasar perhitungan JKP maksimal Rp5 juta. Artinya, manfaat tunai JKP maksimal sekitar Rp3 juta per bulan.
Bagi Budi, perbedaannya sangat terasa. Ia biasa menerima gaji Rp12 juta dan memiliki cicilan rumah Rp4 juta. JKP maksimal bahkan belum cukup untuk membayar cicilan rumah tersebut.
JKP juga hanya berlaku bagi pekerja formal yang memenuhi syarat kepesertaan. Pekerja lepas dan pemilik usaha tidak mendapatkannya.
JKP adalah pelampung, bukan kapal.
Perlindungan ini dapat membantu sementara, tetapi tidak menggantikan seluruh penghasilan. Karena itu, keluarga perlu menyiapkan lapisan perlindungan lain sebelum terjadi PHK atau gangguan kerja.
Berapa dana darurat yang ideal untuk keluarga?
Target dana darurat dihitung dari pengeluaran wajib, bukan dari gaji. Keluarga perlu menyiapkan dana sebesar 6 bulan pengeluaran wajib. Jika penghasilan tidak tetap atau keluarga hanya memiliki satu pencari nafkah, targetnya 9–12 bulan.
Mulailah dengan memisahkan kebutuhan yang benar-benar harus dibayar dari pengeluaran gaya hidup. Dengan begitu, angka target berasal dari kebutuhan rumah tangga yang nyata, bukan perkiraan umum.
Apa saja lima lapis sistem bertahan keluarga?
Bayangkan keuangan keluarga seperti rumah di daerah rawan gempa. Satu tiang tidak cukup. Rumah itu membutuhkan beberapa lapis penyangga agar tetap berdiri ketika salah satunya terguncang.
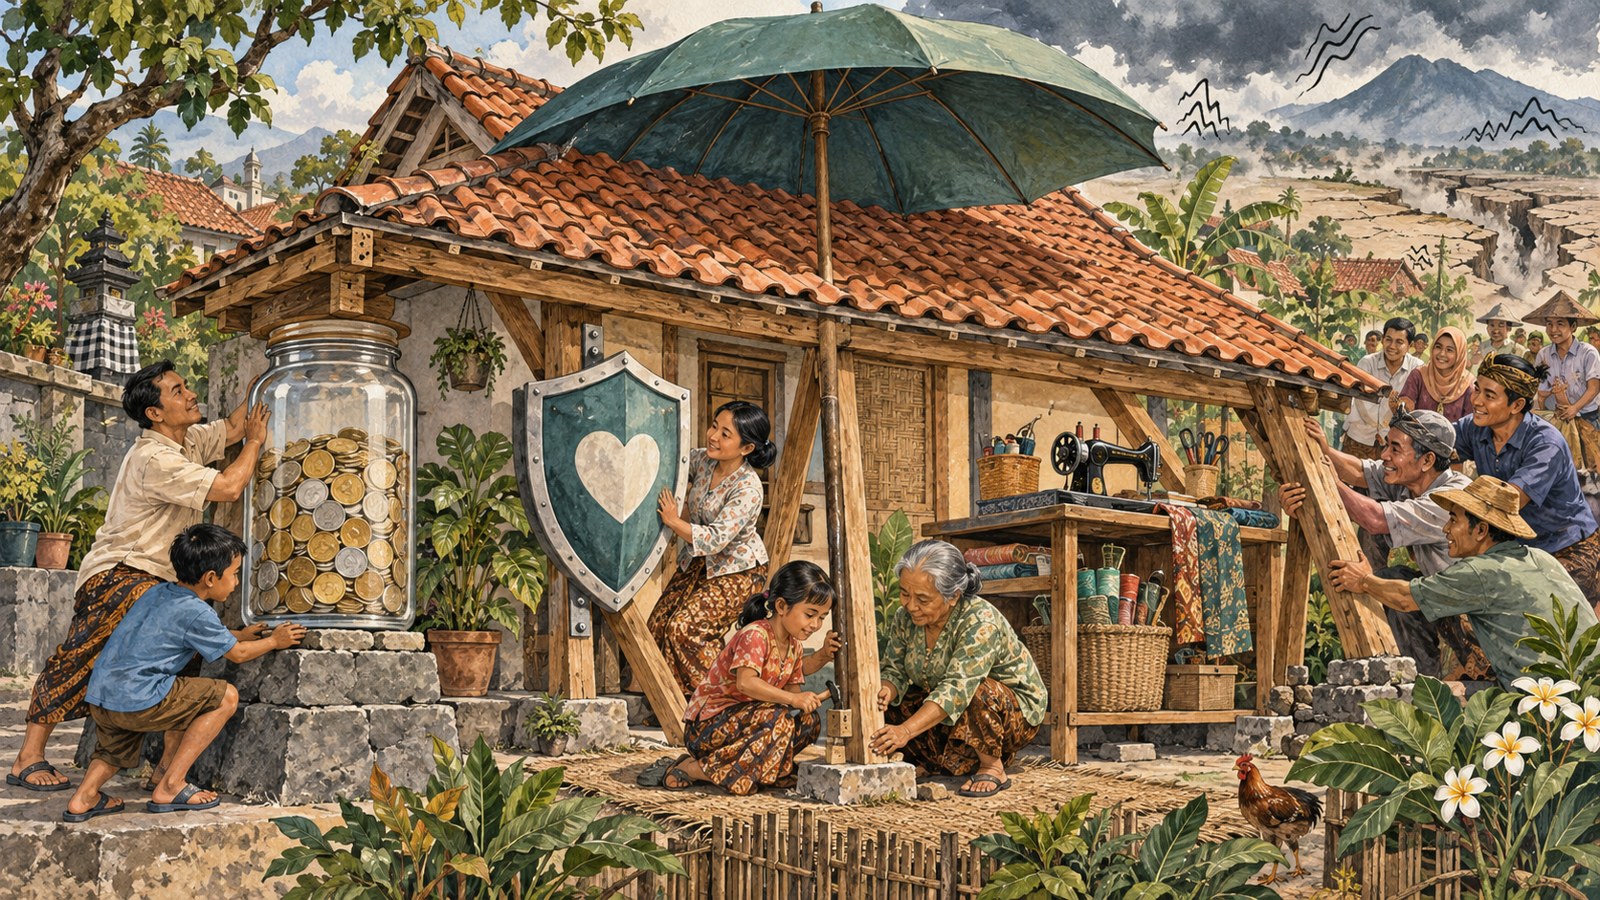
Lapis | Perlindungan | Target |
|---|---|---|
1. Dana darurat | Uang tunai yang mudah dicairkan dan terpisah dari rekening harian | 6 bulan pengeluaran wajib, bukan gaji. 9–12 bulan jika penghasilan tidak tetap atau hanya satu pencari nafkah |
2. Asuransi kesehatan | BPJS Kesehatan aktif untuk seluruh keluarga, ditambah asuransi tambahan jika mampu | Tidak ada anggota keluarga yang tidak terlindungi |
3. Asuransi jiwa berjangka | Melindungi keluarga jika pencari nafkah meninggal | Uang pertanggungan cukup untuk menutup utang ditambah beberapa tahun biaya hidup keluarga |
4. Penghasilan kedua | Pasangan bekerja, usaha sampingan, atau keterampilan yang bisa dijual | Minimal satu sumber pemasukan yang tidak bergantung pada kantor yang sama |
5. Jaringan dan keterampilan | Relasi profesional, portofolio, dan sertifikasi | Anda bisa mulai melamar dalam 24 jam, bukan 3 minggu |
Kelima lapis ini tidak harus dibangun sekaligus. Yang penting, Anda mengetahui bagian mana yang sudah ada dan bagian mana yang masih menjadi celah dalam perlindungan keluarga.
Dana darurat memberi waktu untuk bernapas. Perlindungan kesehatan dan jiwa mencegah satu musibah membebani keluarga lebih jauh. Penghasilan kedua, jaringan, serta keterampilan membantu membuka jalan ketika sumber pemasukan utama terhenti.
Mengapa krisis penghasilan perlu segera dibicarakan?
Banyak kepala keluarga, terutama laki-laki, dibesarkan dengan keyakinan bahwa mereka harus kuat sendirian. Ketika krisis datang, dorongan pertama mereka bisa jadi menyembunyikannya, seperti yang dilakukan Budi.
Namun, menyembunyikan krisis dari pasangan justru membuat keluarga tumbang lebih cepat. Pasangan kehilangan waktu berharga untuk ikut menyesuaikan pengeluaran, mencari tambahan penghasilan, atau sekadar memberi penguatan.
Beban mental yang dipikul sendirian juga menggerogoti kesehatan, seperti dibahas dalam artikel 73 tentang depresi pada ayah. Membicarakan keadaan bukan tanda menyerah. Percakapan itu merupakan bagian dari sistem bertahan keluarga.
Tidak boleh tumbang bukan berarti tidak boleh lelah. Artinya, Anda sudah membangun sistem sehingga keluarga tetap berdiri ketika Anda sedang kehabisan tenaga.
Aturan praktis untuk kepala keluarga
Pastikan pasangan mengetahui kondisi keuangan secara lengkap. Jangan menyimpan rahasia tentang gaji, utang, dan tabungan, seperti dibahas dalam artikel 91.
Bedakan pengeluaran wajib dan pengeluaran gaya hidup sejak sekarang. Saat krisis datang, Anda akan tahu apa yang dapat dipotong besok pagi.
Jaga kesehatan seperti menjaga aset. Lakukan pemeriksaan kesehatan rutin setahun sekali. Kepala keluarga yang sakit merupakan risiko keuangan terbesar yang sering dilupakan.
Perbarui CV dan portofolio setiap enam bulan. Jangan menunggu sampai Anda terkena PHK.
Miliki satu orang di luar keluarga sebagai tempat bercerita. Orang itu dapat berupa sahabat, mentor, atau konselor. Kepala keluarga juga membutuhkan tempat bersandar.
Aturan ini membuat tanggung jawab lebih terlihat dan lebih mudah dijalankan. Anda dan pasangan dapat memeriksanya bersama, lalu menentukan satu celah yang perlu ditutup lebih dahulu.
Tamparan kecilnya
Kepala keluarga yang hebat bukan orang yang tidak pernah jatuh. Ia adalah orang yang sudah menyiapkan kasur di tempat ia mungkin jatuh.
Budi akhirnya bercerita kepada istrinya pada minggu keempat. Istrinya berkata, "Kenapa baru bilang sekarang? Aku bisa bantu dari minggu pertama."
Kalimat itu menunjukkan harga dari tiga minggu yang hilang. Keluarga Budi sebenarnya memiliki dua orang yang dapat berpikir dan menyesuaikan diri, tetapi hanya satu yang mengetahui masalahnya.
Coba sekarang di Familio
Buka tab Uang, lalu tandai setiap kategori pengeluaran sebagai "Wajib" atau "Gaya Hidup". Jumlahkan pengeluaran wajib per bulan dan kalikan enam. Hasilnya adalah target dana darurat keluarga Anda. Setelah itu, buat kategori tabungan "Dana Darurat" dan catat perkembangannya setiap bulan bersama pasangan.
Sumber: CNBC Indonesia, Januari 2026, Kemnaker: 88.519 Orang Kena PHK Sepanjang 2025; Radar Bekasi, September 2026, Kemnaker Catat 53.490 Pekerja Terkena PHK; ANTARA, Penjelasan PP 6/2025 tentang JKP. Ketentuan JKP bisa berubah, jadi cek aturan terbaru di BPJS Ketenagakerjaan.
Pertanyaan yang sering diajukan
Berapa dana darurat yang ideal untuk keluarga?
Target dasarnya adalah 6 bulan pengeluaran wajib, bukan 6 bulan gaji. Jika penghasilan tidak tetap atau keluarga hanya memiliki satu pencari nafkah, targetnya 9–12 bulan pengeluaran wajib.
Berapa uang tunai JKP yang diterima setelah terkena PHK?
Sejak PP 6/2025, JKP memberi uang tunai sebesar 60% dari upah selama 6 bulan. Dasar upahnya maksimal Rp5 juta, sehingga manfaat tunainya maksimal sekitar Rp3 juta per bulan.
Apakah pekerja lepas dan pemilik usaha mendapat JKP?
Tidak. JKP berlaku bagi pekerja formal yang memenuhi syarat kepesertaan, sedangkan pekerja lepas dan pemilik usaha tidak mendapatkannya.
Apa yang harus dilakukan keluarga saat penghasilan terganggu?
Segera beri tahu pasangan dan periksa pengeluaran wajib serta pengeluaran gaya hidup. Gunakan dana darurat secara terarah, sesuaikan pengeluaran, dan mulai mencari sumber pemasukan baru melalui jaringan serta keterampilan yang dimiliki.
Bagaimana menyiapkan diri sebelum terkena PHK?
Bangun lima lapis perlindungan berupa dana darurat, asuransi kesehatan, asuransi jiwa berjangka, penghasilan kedua, serta jaringan dan keterampilan. Perbarui CV dan portofolio setiap enam bulan agar Anda dapat mulai melamar dalam 24 jam bila diperlukan.