Familio
Keuangan keluarga
Kenapa Menabung dari "Sisa" Selalu Gagal, dan "Bayar Diri Sendiri Dulu" Selalu Menang
Menabung lebih konsisten saat tabungan dipindahkan pada hari gajian, sebelum uang habis untuk belanja dan kewajiban lain.
Tim Familio 4 menit baca
Daftar isi
Setiap awal bulan, Rina berjanji, “Bulan ini sisa gaji saya tabung.”
Setiap akhir bulan, sisanya Rp0. Kadang masih ada Rp200.000, tetapi uang itu kemudian dipakai untuk jajan pada hari terakhir sebelum gajian. Rina tidak malas dan tidak boros. Ia hanya mengandalkan sistem yang membuat tabungan berada di urutan paling belakang.
Jawaban intinya sederhana: jangan menabung dari sisa gaji. Begitu gaji masuk, pindahkan tabungan lebih dahulu, lalu gunakan sisanya untuk membayar kewajiban dan belanja. Inilah prinsip “bayar diri sendiri dulu”.
Cara tersebut lebih kuat karena menabung tidak lagi bergantung pada keputusan yang harus diulang setiap bulan. Tabungan menjadi pilihan otomatis, sedangkan pengeluaran menyesuaikan uang yang masih tersedia.
Kenapa menabung dari sisa gaji sering gagal?
Selama uang masih tersedia di rekening, selalu ada alasan yang terasa masuk akal untuk memakainya. Ada diskon, kebutuhan anak, undangan, atau perbaikan rumah. Semuanya bisa muncul sebelum akhir bulan.
Menabung dari sisa berarti berharap ada uang yang berhasil lolos dari seluruh kebutuhan dan godaan selama sebulan. Wajar jika hasilnya sering Rp0, seperti yang dialami Rina.
Survei yang dikutip Kompas pada 2025 menyebut hanya 29% masyarakat Indonesia yang menabung secara konsisten setiap bulan. Dalam liputan tersebut, salah satu pendiri perusahaan edukasi keuangan merangkum masalahnya dengan tepat: banyak orang bukan tidak mampu menabung, tetapi tidak mempunyai sistem.
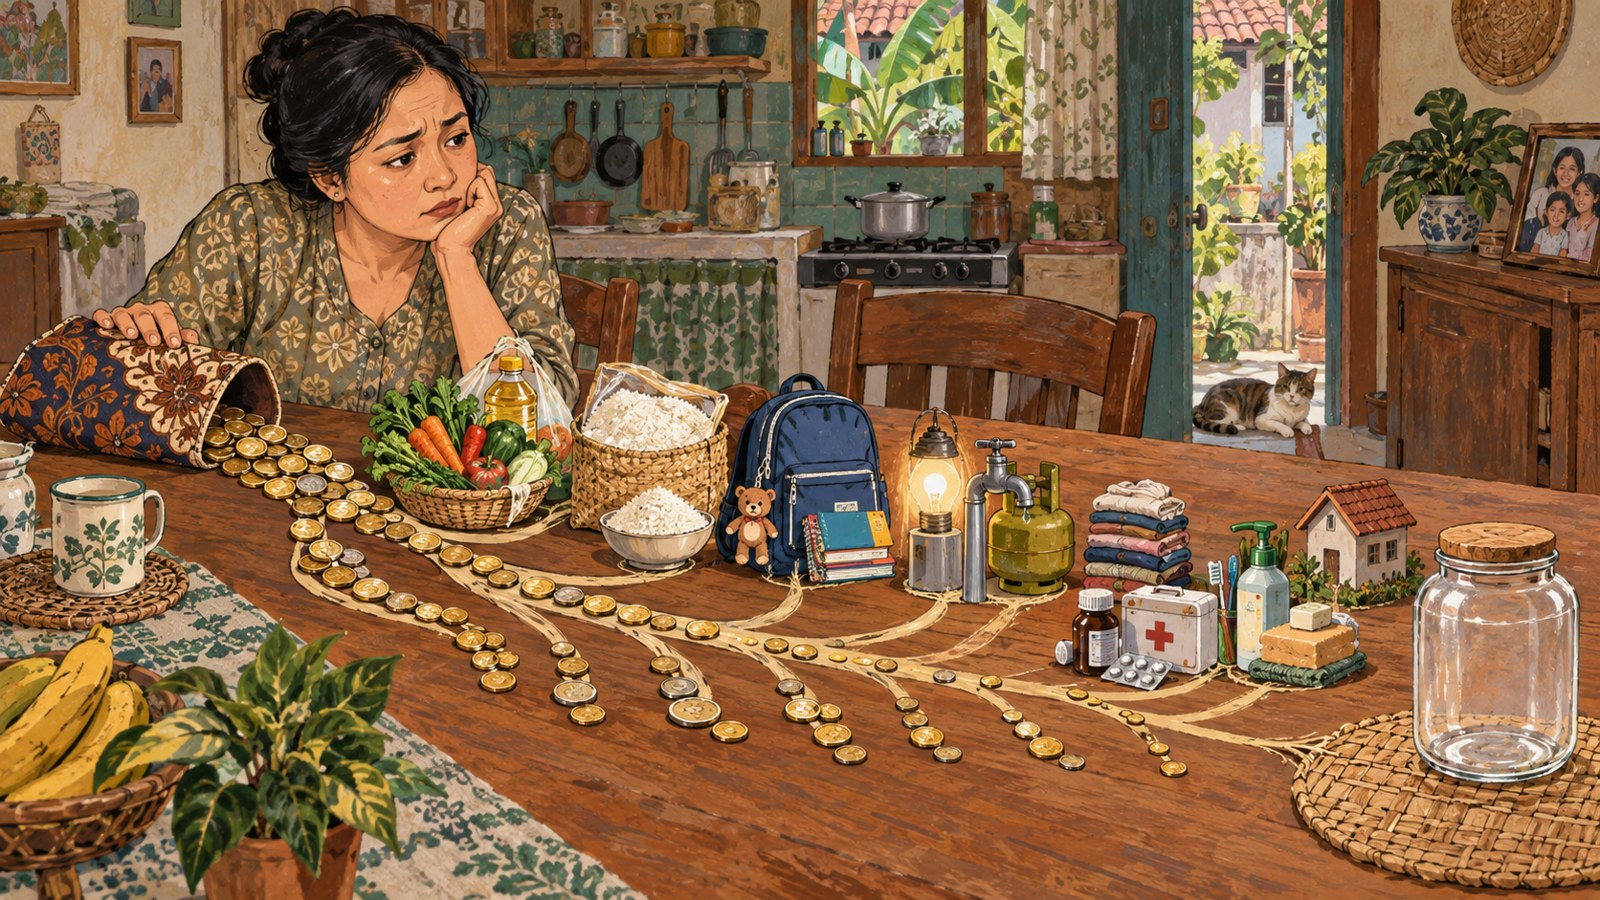
Jadi, persoalannya bukan sekadar seberapa kuat Anda menahan diri. Urutan penggunaan uang juga menentukan apakah tabungan mendapat bagian atau hanya menunggu sisa.
Mengapa pilihan otomatis bisa mengubah kebiasaan?
Rahasianya ada pada satu kata: default, yaitu pilihan yang berjalan otomatis jika seseorang tidak mengubahnya.
Pada 2001, ekonom Brigitte Madrian dan Dennis Shea meneliti sebuah perusahaan besar di Amerika yang mengubah satu hal kecil dalam program dana pensiun karyawannya. Sebelumnya, karyawan baru harus mendaftar sendiri jika ingin mengikuti program tabungan pensiun.
Setelah perubahan, karyawan baru otomatis terdaftar. Mereka tetap boleh keluar, tetapi harus mengisi formulir untuk melakukannya.
Programnya sama. Manfaatnya sama. Karyawannya juga tetap memiliki kebebasan yang sama. Yang berubah hanya pilihan awalnya.
Hasilnya, tingkat partisipasi karyawan baru melonjak dari 37% menjadi 86%. Studi Brigitte Madrian dan Dennis Shea ini dipublikasikan di Quarterly Journal of Economics dan menjadi salah satu fondasi ilmu “nudge” yang membawa Richard Thaler memenangkan Nobel.
Pelajarannya untuk keluarga jelas: kemauan itu lemah, sedangkan sistem itu kuat. Jangan membuat menabung menjadi keputusan yang harus diambil lagi setiap bulan. Buat tabungan berpindah otomatis, lalu pikirkan cara membelanjakan sisanya.
Bagaimana cara bayar diri sendiri dulu?
Urutan yang biasa adalah: gaji masuk, uang dibelanjakan, lalu sisa ditabung. Urutan yang lebih kuat adalah: gaji masuk, tabungan dan kewajiban dibayar, lalu sisanya dibelanjakan.
Anda dapat menerapkannya melalui lima langkah berikut.
Tentukan persentase, bukan nominal. Mulailah dari 10%. Jika terasa berat, 5% juga tidak apa-apa. Hal terpenting adalah mulai dan melakukannya secara konsisten.
Atur autodebet pada tanggal gajian. Bukan tanggal 5 dan bukan “nanti”. Pilih tanggal yang sama dengan waktu gaji masuk agar uang berpindah sebelum sempat Anda gunakan.
Gunakan rekening yang tidak memiliki kartu ATM atau tidak terhubung ke aplikasi belanja. Sedikit kesulitan saat hendak mengambil uang dapat menjadi pelindung tabungan.
Beri setiap tujuan nama yang jelas. Anda bisa memakai nama “Dana darurat”, “DP rumah”, atau “Umrah Bapak Ibu”. Uang yang sudah memiliki tujuan akan lebih sulit dialihkan untuk keperluan lain.
Naikkan porsi tabungan 1% setiap kali penghasilan naik. Perubahannya mungkin tidak begitu terasa saat ini, tetapi selisihnya akan terasa sangat besar 5 tahun lagi.
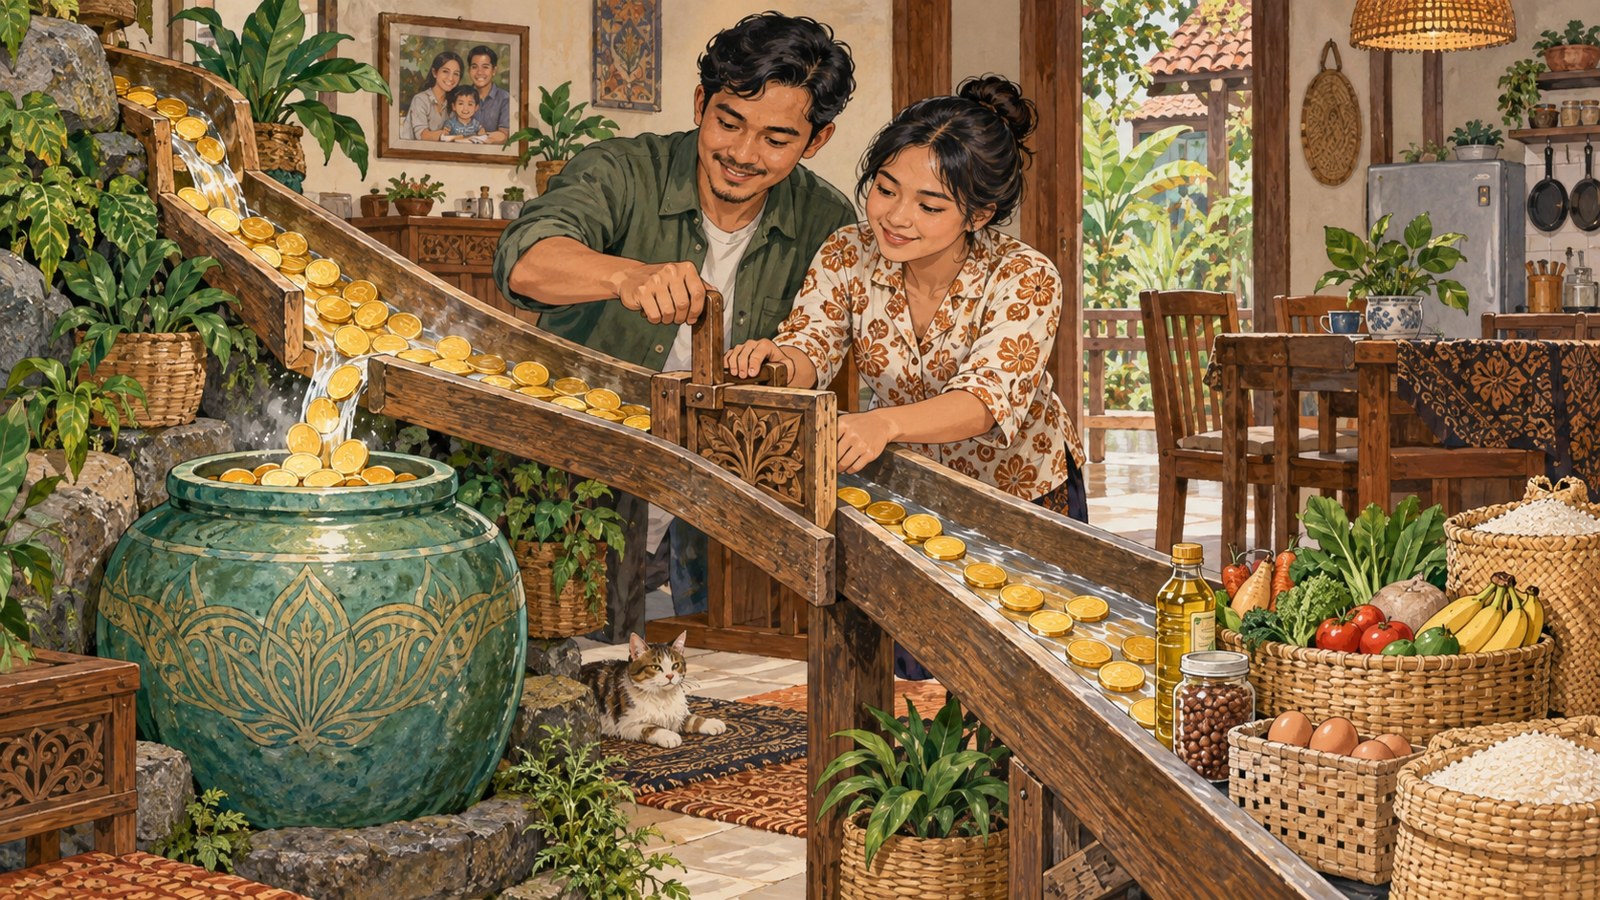
Anda tidak perlu menunggu sampai mampu menyisihkan 10%. Jika keadaan sekarang hanya memungkinkan 5%, mulai dari angka itu. Sistem yang benar-benar berjalan lebih berguna daripada rencana besar yang terus ditunda.
Bagaimana jika uang belanja menjadi kurang?
Jika setelah menabung 10% Anda tidak bisa memenuhi kebutuhan hidup, itu adalah informasi yang perlu diketahui. Artinya, pengeluaran Anda sudah terlalu dekat dengan penghasilan.
Kondisi tersebut berbahaya, baik dengan maupun tanpa tabungan. Lebih baik mengetahuinya sekarang, ketika susunan pengeluaran masih bisa diperbaiki, daripada terus mengandalkan sisa yang tidak pernah ada.
Periksa kembali apakah porsi 10% memang dapat dijalankan saat ini. Jika belum, mulai dari 5%, pertahankan konsistensinya, lalu naikkan secara bertahap sesuai kemampuan.
Tamparan kecilnya
Setiap bulan, Anda membayar semua orang: bank, sekolah, PLN, operator seluler, dan toko online. Satu-satunya yang sering tidak pernah Anda bayar adalah diri Anda sendiri di masa depan.
Membayar diri sendiri bukan berarti mengabaikan kebutuhan keluarga hari ini. Artinya, Anda sengaja memberi tempat bagi kebutuhan keluarga di masa depan sebelum seluruh uang habis dibagikan ke pihak lain.
Coba sekarang di Familio
Buat target tabungan di Familio dengan nama yang spesifik, kemudian atur autodebet melalui bank Anda pada hari gajian. Setiap kali uang masuk ke rekening tujuan, catat di Familio agar Anda dan pasangan dapat melihat bagaimana kebiasaan “membayar diri sendiri” perlahan membangun sesuatu yang nyata.
Sumber: Madrian & Shea (2001), Quarterly Journal of Economics; Behavioral Strategy, ringkasan studi; Kompas (2025)
Pertanyaan yang sering diajukan
Apa arti bayar diri sendiri dulu?
Bayar diri sendiri dulu berarti memindahkan tabungan segera setelah gaji masuk, sebelum uang dipakai untuk belanja. Dengan urutan ini, tabungan menjadi bagian awal dari pengelolaan uang, bukan menunggu sisa pada akhir bulan.
Berapa persen gaji yang sebaiknya langsung ditabung?
Artikel ini menyarankan mulai dari 10%. Jika angka itu terasa berat, Anda dapat mulai dari 5% dan menjaga konsistensinya terlebih dahulu.
Kapan waktu terbaik untuk melakukan autodebet tabungan?
Atur autodebet pada tanggal yang sama dengan masuknya gaji. Tujuannya agar uang berpindah ke rekening tabungan sebelum sempat terlihat sebagai dana yang bisa dibelanjakan.
Apa yang harus dilakukan jika menabung 10% membuat uang belanja kurang?
Kondisi itu menunjukkan bahwa pengeluaran sudah terlalu dekat dengan penghasilan. Periksa kembali pengeluaran dan, bila perlu, mulai menabung dari 5% sebelum menaikkannya secara bertahap.
Mengapa rekening tabungan sebaiknya dipisahkan?
Rekening tanpa kartu ATM atau sambungan ke aplikasi belanja menciptakan sedikit hambatan saat uang hendak diambil. Hambatan tersebut membantu melindungi tabungan agar tidak mudah dipakai untuk kebutuhan lain.