Familio
Keuangan keluarga
Bukan Kopi Susu yang Bikin Bokek: 5 Pengeluaran Besar tapi Tak Terlihat di Rumah Tangga Indonesia
Bukan kopi susu, lima pengeluaran yang berjalan otomatis dan jarang diperiksa inilah yang diam-diam menguras keuangan keluarga.
Tim Familio 5 menit baca
Daftar isi
- 1. Berapa biaya pesan makanan lewat aplikasi?
- 2. Langganan apa saja yang sudah tidak dipakai?
- 3. Berapa biaya sebenarnya untuk memiliki kendaraan?
- 4. Apa biaya di balik cicilan 0%?
- 5. Mengapa pengeluaran sosial selalu terasa mendadak?
- Cara menemukan kebocoran uang dalam 30 menit
- Tamparan kecilnya
- Coba sekarang di Familio
Setiap kali artikel keuangan viral, tersangkanya hampir selalu sama: kopi susu kekinian. Nasihatnya terdengar meyakinkan, "Kalau Anda berhenti membeli kopi Rp25.000 sehari, setahun bisa hemat Rp9 juta!" Secara hitungan benar. Secara hidup, sering menyesatkan.
Kopi susu bukan penyebab utama keluarga merasa bokek. Kebocoran yang lebih sulit terlihat biasanya datang dari lima tempat: biaya kemudahan, langganan terlupakan, biaya kendaraan, biaya di balik cicilan, dan kewajiban sosial yang tidak dianggarkan. Semuanya perlu diperiksa karena sering dibayar tanpa keputusan sadar.
Kopi mudah dikenali. Anda tahu kapan membelinya, menikmatinya, dan bisa memilih berhenti. Sebaliknya, lima pengeluaran tadi datang otomatis, berulang, atau dibungkus kata "wajib" sehingga jarang dipertanyakan.
OCBC Financial Fitness Index 2025 mencatat 77% masyarakat belum mencatat arus keuangannya secara rutin. Artinya, sebagian besar keluarga tidak tahu persis ke mana uang mereka pergi. Di ruang gelap itulah pengeluaran besar tetapi tidak terlihat bisa terus tumbuh.
1. Berapa biaya pesan makanan lewat aplikasi?
Makanan yang sama bisa 20% sampai 30% lebih mahal di aplikasi dibandingkan dengan membeli langsung. Selisih itu belum termasuk ongkir dan biaya layanan.
Tidak ada yang salah dengan pesan antar sesekali. Masalah muncul ketika kemudahan berubah menjadi pilihan otomatis: capek, pesan. Hujan, pesan. Anak minta, pesan. Setiap transaksi terasa wajar, tetapi akumulasinya bisa besar.
Ambil ilustrasi sederhana. Jika keluarga memesan 4 kali per minggu dan setiap pesanan memiliki selisih Rp25.000, biaya tambahannya mencapai sekitar Rp400.000 sebulan. Angka itu baru biaya kemudahan, belum harga makanannya.
2. Langganan apa saja yang sudah tidak dipakai?
Streaming film, streaming musik, penyimpanan cloud, aplikasi edit foto, membership gym yang terakhir didatangi bulan Maret, serta premium game anak sering berjalan tanpa diperiksa. Masing-masing mungkin hanya Rp50.000 sampai Rp150.000 sehingga tidak terasa besar.
Masalahnya, langganan dirancang untuk dilupakan. Auto-debit menghapus momen ketika Anda perlu berhenti dan memutuskan, "Apakah layanan ini masih layak dibayar?"
Banyak keluarga yang ketika diaudit menemukan 5 sampai 8 langganan aktif, padahal hanya separuhnya yang dipakai. Karena potongannya terpencar, total biaya baru terlihat setelah semua langganan ditulis dalam satu daftar.
3. Berapa biaya sebenarnya untuk memiliki kendaraan?
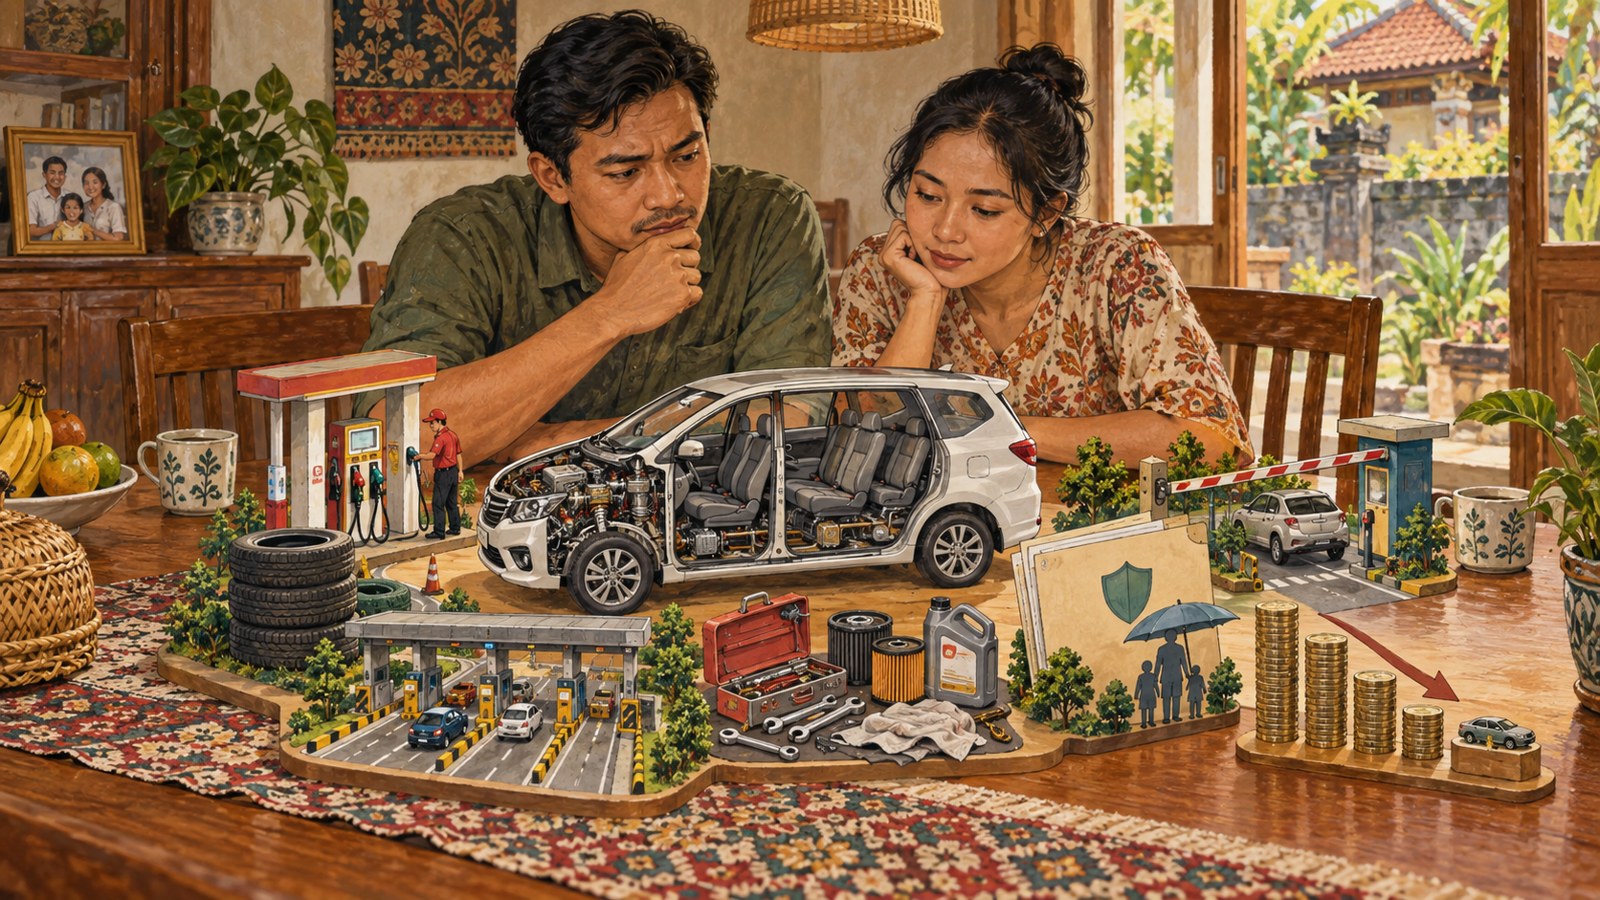
Keluarga biasanya menilai kemampuan membeli mobil dari cicilan bulanan. Padahal, cicilan hanyalah satu bagian dari biaya kendaraan.
Biaya sebenarnya mencakup cicilan, asuransi, pajak, servis, ban, parkir, tol, bensin, dan penyusutan nilai. Jika semua komponen tidak dihitung, kendaraan bisa tampak jauh lebih murah daripada kenyataannya.
Mobil baru kehilangan sebagian besar nilainya dalam beberapa tahun pertama. Kerugian ini tidak pernah muncul sebagai tagihan atau baris tersendiri di mutasi rekening. Dampaknya baru terasa ketika mobil dijual.
Karena itu, pertanyaan yang perlu dibicarakan bersama pasangan mungkin terasa brutal: apakah mobil kedua memang kebutuhan, atau jawaban atas gengsi yang tidak pernah diucapkan?
4. Apa biaya di balik cicilan 0%?
Label "cicilan 0%" mudah membuat transaksi terlihat tanpa biaya. Namun, keluarga tetap perlu memeriksa biaya admin, biaya layanan paylater, dan komponen lain yang menyertai pembayaran.
Kebocoran juga dapat muncul dari bunga kartu kredit karena hanya membayar minimum, denda telat Rp50.000 yang terulang, biaya transfer, serta biaya tarik tunai beda bank. Masing-masing tampak kecil saat berdiri sendiri.
Bedanya dengan membeli barang, uang ini keluar tanpa memberi keluarga barang tambahan apa pun. Ini murni biaya akibat ketidakteraturan. Karena itu, periksa bukan hanya nominal cicilan, tetapi seluruh biaya yang muncul sebelum dan selama pelunasan.
5. Mengapa pengeluaran sosial selalu terasa mendadak?
Kondangan, sumbangan duka, arisan, patungan kado kantor, oleh-oleh setiap pulang kampung, angpao, iuran RT, dan acara sekolah anak sering disebut pengeluaran sesekali. Dalam kehidupan keluarga Indonesia, semuanya justru bisa menjadi pos rutin yang besar.
Masalahnya, hampir tidak ada keluarga yang memasukkannya ke anggaran. Akibatnya, setiap undangan terasa seperti "kejutan" dan dananya diambil dari pos yang seharusnya digunakan untuk tabungan.
Memberi nama khusus pada pengeluaran sosial tidak berarti mengurangi kepedulian kepada orang lain. Langkah itu membantu keluarga mengakui bahwa kebutuhan tersebut nyata, lalu menyiapkan uangnya sebelum undangan datang.
Cara menemukan kebocoran uang dalam 30 menit
Anda tidak perlu langsung membenahi semuanya. Mulailah dengan melihat transaksi yang benar-benar terjadi, bukan mengandalkan ingatan atau perkiraan.
Ambil mutasi 3 bulan terakhir dari semua rekening dan e-wallet.
Tandai transaksi dengan 5 warna sesuai lima kategori di atas.
Jumlahkan setiap kategori, lalu kalikan 12. Angka tahunan itu yang biasanya membuat orang terdiam.
Pilih satu kategori saja untuk dipangkas bulan ini. Bukan lima, cukup satu.
Buat pos anggaran bernama "Sosial" agar kondangan dan sumbangan memiliki tempat tersendiri.
Perubahan kecil yang bertahan lebih berharga daripada revolusi yang gagal pada minggu kedua. Fokus pada kategori dengan nilai yang mengejutkan atau manfaat yang sudah tidak Anda rasakan.
Setelah itu, tentukan aturan yang mudah dijalankan. Anda bisa mengurangi frekuensi pesan antar, menghentikan langganan yang tidak terpakai, atau menghindari denda dengan menata tanggal pembayaran. Tujuannya bukan menghapus semua kenyamanan, tetapi mengembalikan momen keputusan kepada keluarga.
Tamparan kecilnya
Kopi susu Anda tidak bersalah. Yang perlu disorot adalah semua pengeluaran yang Anda bayar tanpa pernah benar-benar memutuskan untuk membayarnya.
Coba sekarang di Familio
Foto struk dan catat pengeluaran di tab Uang selama satu bulan, lalu lihat kategori mana yang paling mengejutkan. Tambahkan kategori baru bernama Sosial agar kondangan dan sumbangan memiliki rumahnya sendiri.
Sumber: OCBC Financial Fitness Index 2025 via Indopremier. Angka ongkir dan langganan di artikel ini adalah ilustrasi, bukan data survei.
Pertanyaan yang sering diajukan
Apa penyebab pengeluaran rumah tangga membengkak tanpa disadari?
Pengeluaran dapat membengkak karena biaya kemudahan, langganan otomatis, seluruh biaya kendaraan, biaya cicilan, dan kebutuhan sosial jarang dilihat sebagai satu kesatuan. Nominal setiap transaksi mungkin kecil, tetapi frekuensi dan akumulasinya dapat menguras uang keluarga.
Bagaimana cara mengetahui kebocoran keuangan keluarga?
Periksa mutasi semua rekening dan e-wallet selama 3 bulan. Kelompokkan transaksi ke dalam lima kategori, jumlahkan setiap kategori, lalu kalikan 12 untuk melihat gambaran tahunannya.
Apakah keluarga harus berhenti membeli kopi susu agar bisa berhemat?
Tidak harus. Kopi susu merupakan pengeluaran yang terlihat dan dapat diputuskan secara sadar, sedangkan pengeluaran otomatis atau berulang sering lebih sulit dikenali. Periksa seluruh arus uang sebelum menentukan pos yang akan dikurangi.
Bagaimana cara mengurangi biaya langganan bulanan?
Catat seluruh langganan aktif, termasuk yang dibayar melalui auto-debit. Periksa mana yang masih digunakan, lalu hentikan layanan yang manfaatnya sudah tidak dirasakan.
Perlukah kondangan dan sumbangan masuk anggaran keluarga?
Ya, jika keduanya rutin muncul dalam kehidupan keluarga. Membuat pos Sosial membantu Anda menyiapkan dananya sehingga pengeluaran tersebut tidak terus mengambil uang dari tabungan.