Familio
Keuangan keluarga
Dana Darurat Keluarga: Berapa yang Sebenarnya Anda Butuhkan (Jawabannya Tidak Selalu 6 Bulan)
Dana darurat tidak selalu harus 6 bulan pengeluaran. Kenali risiko keluarga Anda, hitung target yang tepat, lalu mulai membangun bantalan.
Tim Familio 5 menit baca
Daftar isi
Jam 2 pagi, anak demam tinggi dan kejang. Rumah sakit meminta deposit. Atau, jam 10 pagi, HR memanggil Anda ke ruang rapat, dan Anda tahu itu bukan untuk promosi.
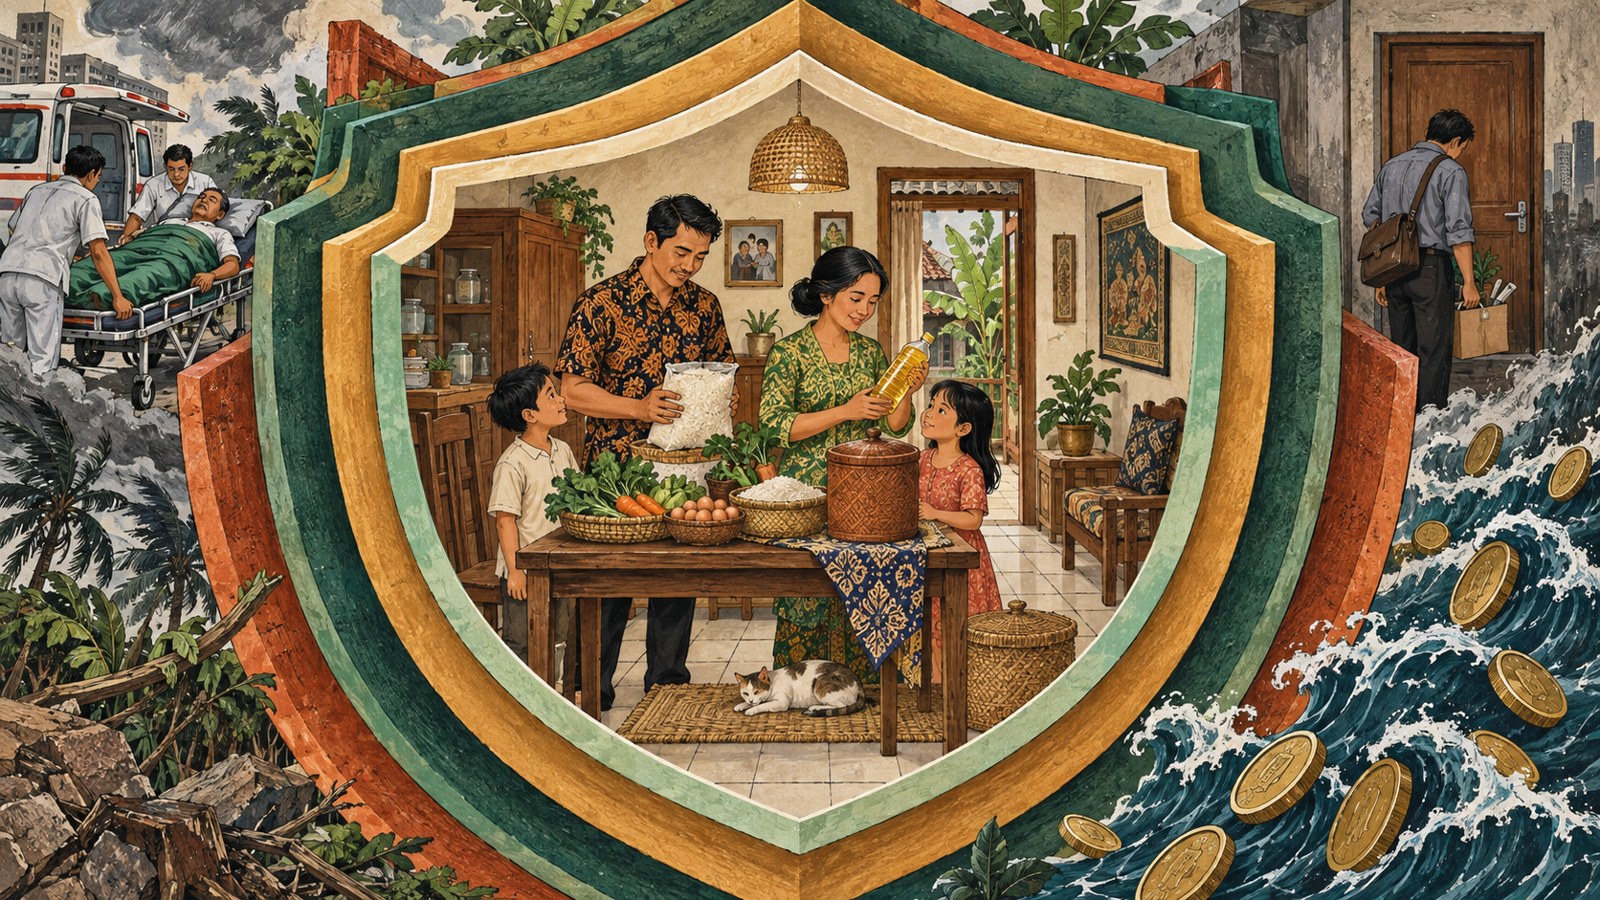
Dana darurat tidak menghilangkan musibah, tetapi mencegah satu masalah berubah menjadi tiga. Besarnya tidak selalu harus 6 bulan. Target yang lebih masuk akal dapat berkisar dari 3 sampai 12 bulan pengeluaran wajib, tergantung tanggungan, sumber penghasilan, dan kestabilan pekerjaan keluarga Anda.
Di saat genting, ada keluarga yang bisa fokus pada kesehatan anak atau langkah setelah kehilangan pekerjaan. Ada pula keluarga yang harus memikirkan masalah itu sambil mencari uang untuk membayar kebutuhan paling mendesak.
Itulah fungsi dana darurat. Bukan untuk membuat Anda kebal dari kejadian buruk, melainkan memberi ruang agar keputusan penting tidak dibuat dalam kepanikan finansial.
Berapa banyak keluarga yang sudah punya dana darurat?
OCBC Financial Fitness Index 2025 mencatat hanya sekitar 19% generasi muda yang punya dan sedang menyiapkan dana darurat. Angka itu turun dari 25% pada tahun sebelumnya.
Kompas (2025) juga mengutip survei yang menyebut hanya 29% masyarakat menabung secara konsisten setiap bulan. Jadi, bagi mayoritas keluarga, satu kejadian buruk saja bisa memicu utang.
Utang darurat hampir selalu menjadi utang yang paling mahal. Bentuknya bisa berupa pinjol, paylater, gadai, atau kebiasaan "pinjam dulu" kepada keluarga yang akhirnya merusak hubungan.
Dana darurat memberi pilihan lain. Anda dapat memakai uang yang memang sudah disiapkan, tanpa buru-buru menjual aset atau menerima pinjaman yang memberatkan.
Berapa dana darurat yang ideal untuk keluarga?
Patokan 3 sampai 6 bulan pengeluaran adalah aturan umum yang baik untuk memulai. Namun, kebutuhan setiap keluarga berbeda. Keluarga dengan dua penghasilan tetap tentu menghadapi risiko yang berbeda dari keluarga dengan satu pencari nafkah berpenghasilan tidak tetap.
Gunakan kondisi keluarga sebagai dasar awal:
Kondisi keluarga | Target yang lebih masuk akal |
|---|---|
Lajang atau pasangan tanpa anak, dua-duanya karyawan tetap | 3 bulan pengeluaran |
Menikah, punya anak, satu pencari nafkah karyawan | 6 bulan pengeluaran |
Punya anak, satu pencari nafkah, penghasilan tidak tetap seperti pengusaha, freelancer, atau sales komisi | 9 sampai 12 bulan |
Generasi sandwich yang menanggung orang tua dan anak | 9 sampai 12 bulan, plus pos khusus kesehatan orang tua |
Yang dihitung adalah pengeluaran wajib, bukan penghasilan. Masukkan cicilan, makan, sekolah, listrik, transport, dan premi. Jangan memasukkan liburan atau makan di luar.
Perbedaan ini penting. Jika penghasilan keluarga Rp10 juta tetapi pengeluaran wajib lebih rendah, target tidak perlu dihitung dari seluruh penghasilan. Kabar baiknya, target dana darurat sering kali lebih kecil daripada yang Anda bayangkan.
Setelah memperoleh angka target, Anda tidak harus mencapainya sekaligus. Jadikan 1 bulan pengeluaran sebagai sasaran pertama, kemudian lanjutkan sedikit demi sedikit sampai jumlahnya sesuai dengan kondisi keluarga pada tabel.
Di mana sebaiknya dana darurat disimpan?
Dana darurat perlu aman dan bisa dicairkan dengan cepat. Tujuannya bukan mengejar kenaikan nilai setinggi mungkin, melainkan memastikan uang tersedia ketika keluarga membutuhkannya.
Pilihan yang disebut dalam panduan ini adalah tabungan terpisah, deposito yang bisa dicairkan, atau reksa dana pasar uang. Saham dan kripto bukan tempat dana darurat karena nilainya naik-turun, sedangkan musibah tidak menunggu pasar pulih.
Memisahkan rekening juga membantu Anda melihat batas yang jelas. Uang untuk kebutuhan sehari-hari tetap digunakan seperti biasa, sementara dana darurat tidak ikut terkikis ketika anggaran bulanan terasa sempit.
Apa kesalahan umum saat menyiapkan dana darurat?
Menyatukannya dengan uang harian
Jika dana darurat disimpan di rekening yang sama, uang itu mudah berubah menjadi dana "kok kurang ya bulan ini". Pengeluaran kecil terasa tidak berbahaya, tetapi perlahan mengurangi bantalan keluarga. Pisahkan rekeningnya dan beri nama yang jelas.
Menaruhnya di instrumen yang naik-turun
Saham atau kripto dapat turun saat Anda justru membutuhkan uang. Karena itu, utamakan tempat yang aman dan cepat dicairkan, seperti tabungan terpisah, deposito yang bisa dicairkan, atau reksa dana pasar uang.
Menunggu sampai ada uang lebih
Menunggu kondisi benar-benar longgar membuat langkah pertama terus tertunda. Mulailah dari angka yang terasa kecil, lalu otomatiskan penyetorannya agar tidak bergantung pada sisa uang di akhir bulan.
Bagaimana memulai dana darurat dalam 90 hari?
Anda tidak perlu menyusun rencana yang rumit. Mulailah dengan angka yang jelas, tempat penyimpanan yang terpisah, dan setoran otomatis.
Hari 1: Hitung seluruh pengeluaran wajib bulanan. Kalikan dengan target jumlah bulan yang sesuai pada tabel.
Hari 2: Buka rekening terpisah khusus dana darurat. Beri nama yang jelas agar tidak tertukar dengan tabungan untuk tujuan lain.
Hari 3: Atur autodebet pada tanggal gajian. Mulailah dari 5% sampai 10% penghasilan.
Target pertama: Kumpulkan 1 bulan pengeluaran. Ini merupakan momen psikologis penting karena rasa panik untuk pertama kalinya mulai berkurang.
Setiap ada uang kaget: Sisihkan sebagian THR, bonus, atau hasil menjual barang ke dana darurat sampai target tercapai.
Jika target akhir tampak besar, fokuslah pada kemajuan menuju 1 bulan pengeluaran. Setelah itu, lanjutkan ke bulan kedua dan seterusnya. Cara ini membuat angka besar terasa lebih mudah dikelola tanpa mengubah tujuan akhirnya.
Tinjau kembali kondisi keluarga saat tanggungan atau sumber penghasilan berubah. Target untuk pasangan tanpa anak dapat berbeda setelah memiliki anak, begitu pula ketika keluarga berpindah dari dua pencari nafkah menjadi satu.
Tamparan kecilnya
Kalau pendapatan Anda berhenti hari ini, berapa hari keluarga Anda bisa hidup normal? Kalau jawabannya "sampai gajian berikutnya", Anda tidak sedang aman. Anda sedang beruntung.
Coba sekarang di Familio
Buat target tabungan Dana Darurat di Familio memakai hasil perhitungan dari tabel di atas. Lihat progresnya bersama pasangan setiap bulan. Bantalan yang terlihat terus bertambah dapat memberi ketenangan yang tidak bisa dibeli dengan apa pun.
Sumber: OCBC Financial Fitness Index 2025 via Indopremier; Kompas (2025). Tabel target adalah panduan umum, bukan nasihat keuangan personal.
Pertanyaan yang sering diajukan
Berapa dana darurat yang ideal untuk keluarga?
Targetnya bergantung pada kondisi keluarga. Pasangan tanpa anak yang sama-sama menjadi karyawan tetap dapat memakai target 3 bulan pengeluaran, sedangkan keluarga dengan anak dan satu pencari nafkah berpenghasilan tidak tetap dapat membutuhkan 9 sampai 12 bulan.
Dana darurat dihitung dari gaji atau pengeluaran?
Dana darurat dihitung dari pengeluaran wajib bulanan, bukan seluruh penghasilan. Komponennya mencakup cicilan, makan, sekolah, listrik, transport, dan premi, tetapi tidak memasukkan liburan atau makan di luar.
Di mana sebaiknya dana darurat disimpan?
Simpan dana darurat di tempat yang aman dan dapat dicairkan dengan cepat. Pilihan dalam artikel ini meliputi tabungan terpisah, deposito yang bisa dicairkan, atau reksa dana pasar uang.
Apakah saham dan kripto cocok untuk dana darurat?
Tidak. Saham dan kripto memiliki nilai yang naik-turun, sementara kebutuhan darurat dapat muncul tanpa menunggu pasar pulih.
Bagaimana mulai mengumpulkan dana darurat jika uang terbatas?
Mulailah dengan target pertama sebesar 1 bulan pengeluaran. Atur autodebet 5% sampai 10% penghasilan pada tanggal gajian, lalu sisihkan sebagian THR, bonus, atau hasil menjual barang sampai target tercapai.