Familio
Keuangan keluarga
Paylater di Keranjang Istri, Cicilan di HP Suami: Kenapa Utang Kecil Paling Sering Merusak Rumah Tangga
Cicilan kecil yang tersebar mudah menumpuk tanpa terasa. Keterbukaan dan satu catatan bersama membantu keluarga menghadapinya.
Tim Familio 5 menit baca
Daftar isi
Tidak ada yang bangun pagi lalu memutuskan, "Hari ini saya akan menjerumuskan keluarga ke dalam utang." Biasanya semuanya bermula pelan: blender rusak dibayar dengan paylater 3 kali, diskon tanggal kembar, kado ulang tahun mertua, lalu tiket mudik. Cicilannya terlihat kecil, hanya Rp150.000, Rp300.000, atau Rp89.000.
Masalah utamanya bukan satu cicilan kecil, melainkan cicilan yang tersebar, menumpuk, dan tidak diketahui pasangan. Enam bulan kemudian, satu HP menyimpan tujuh tagihan dengan tujuh tanggal jatuh tempo berbeda. Ketika utang baru diketahui terlambat, dompet dan kepercayaan bisa terluka sekaligus.
Berapa besar utang paylater di Indonesia?
Data OJK hingga Juni 2026 menunjukkan bahwa paylater perbankan telah mencapai 32,80 juta rekening, dengan total utang atau baki debet sebesar Rp30,71 triliun. Nilainya tumbuh 33,54% dalam setahun, sedangkan rata-rata utang per rekening sekitar Rp940 ribu.
Data OJK tentang paylater dari perusahaan pembiayaan juga menunjukkan angka yang tidak kecil. Per Mei 2026, nilainya mencapai Rp13,18 triliun, dan 93% di antaranya digunakan untuk konsumsi, bukan modal usaha atau investasi.
Pada Mei 2026, rasio kredit macet paylater perusahaan pembiayaan sempat naik menjadi 3,44%. Angka-angka ini menunjukkan bahwa cicilan kecil, jika dikumpulkan dari jutaan rekening, sudah menjadi persoalan besar.
OJK bahkan mengeluarkan aturan baru yang membatasi satu debitur agar tidak menerima paylater dari lebih dari tiga perusahaan pembiayaan. Regulator tidak akan repot membuat aturan seperti itu jika masalahnya kecil.
Kenapa utang kecil justru berbahaya bagi keluarga?
Cicilannya tidak terasa seperti keputusan besar
Orang jarang merasa perlu berunding dengan pasangan untuk cicilan Rp89.000. Karena tidak dibicarakan, tidak ada yang mengawasi jumlah keseluruhannya.
Satu tagihan mungkin terlihat aman. Namun, tagihan berikutnya bisa masuk tanpa keluarga menyadari berapa banyak penghasilan bulanan yang sudah lebih dahulu terikat.
Rasa sakit saat membayar makin samar
Pembayaran sudah berlangsung secara digital, lalu masih ditunda. Pikiran lebih mudah berfokus pada barang yang diterima sekarang daripada uang yang harus dikeluarkan nanti.
Akibatnya, pertanyaan penting bisa terlewat: apakah barang itu memang dibutuhkan, dan apakah keluarga sebenarnya sanggup membayarnya hari ini?
Tagihan tersebar di banyak aplikasi
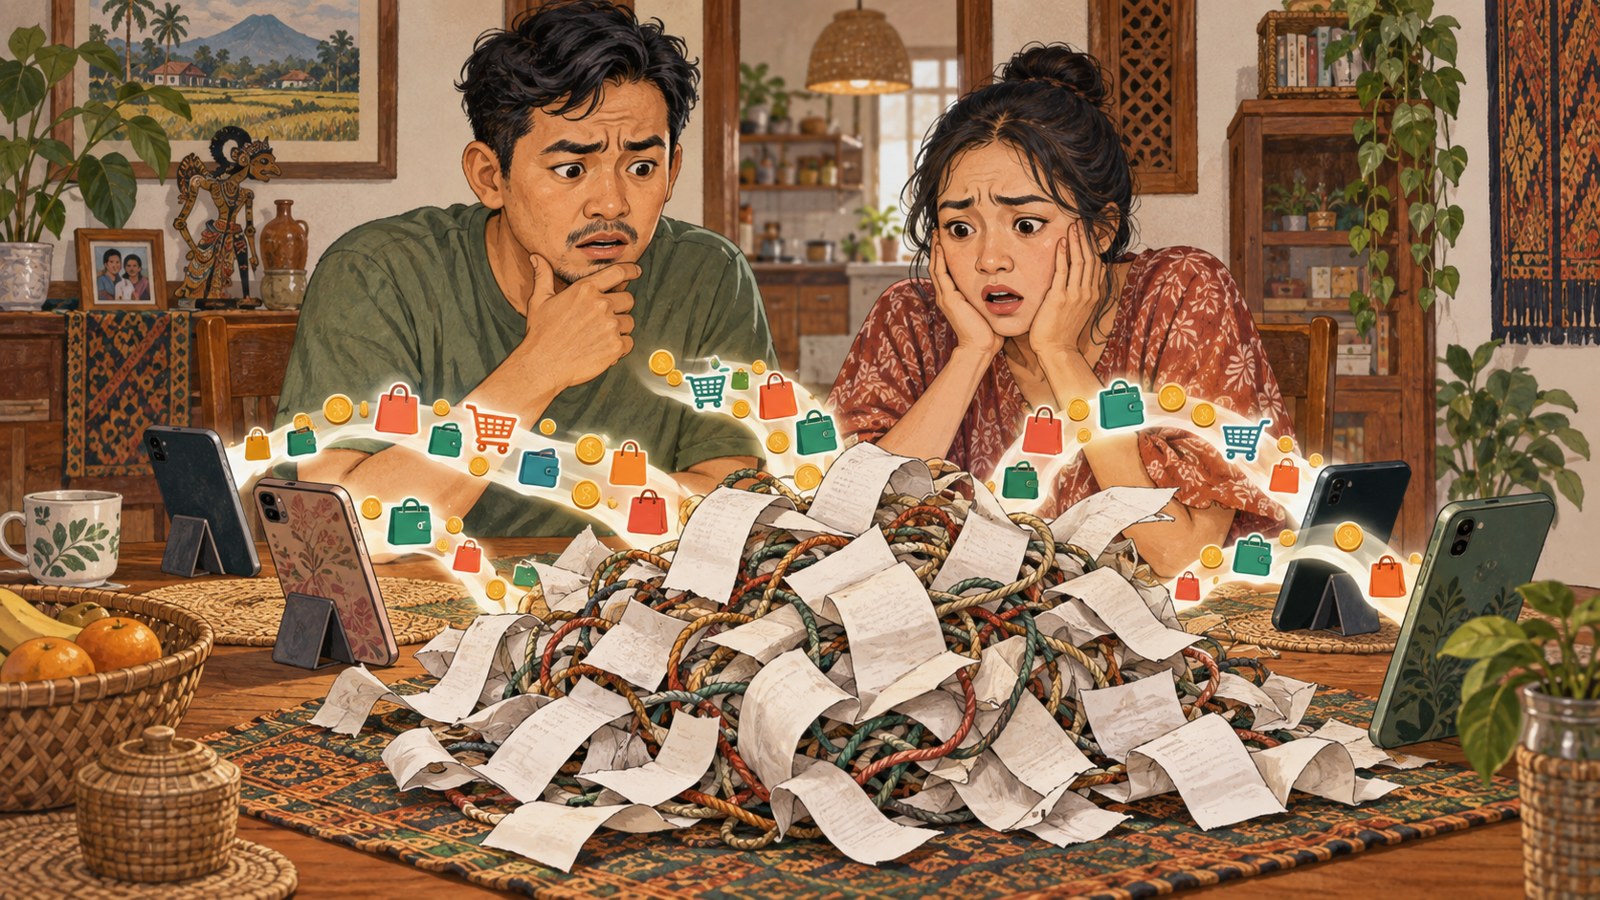
Satu cicilan berada di e-commerce A, satu di aplikasi ojek, dan satu lagi di bank. Tidak ada satu layar yang otomatis memperlihatkan seluruh kewajiban keluarga.
Inilah sebabnya cicilan kecil dapat terasa ringan secara terpisah, tetapi mengejutkan ketika dijumlahkan. Keluarga baru melihat beban sebenarnya setelah beberapa tanggal jatuh tempo mulai berdekatan.
Utang berubah menjadi rahasia
Rasa malu atau keyakinan bahwa utang akan segera lunas dapat membuat seseorang menyembunyikan cicilan dari pasangan. Survei Bankrate 2024 di Amerika menemukan bahwa bentuk kedua paling umum dari perselingkuhan keuangan adalah menumpuk utang tanpa sepengetahuan pasangan, sebesar 23%.
Saat rahasia itu terbuka, persoalannya bukan lagi sekadar nominal. Pasangan juga harus menghadapi pertanyaan mengapa tagihan tersebut tidak pernah dibicarakan.
Utang yang diketahui terlambat hampir selalu melukai dua hal sekaligus: dompet dan kepercayaan. Kepercayaan jauh lebih mahal untuk dipulihkan.
Bagaimana membuat aturan paylater untuk keluarga?
Aturan keluarga perlu sederhana, tegas, dan bisa diperiksa bersama. Tujuannya bukan mengawasi pasangan, melainkan memastikan tidak ada kewajiban yang diam-diam membesar.
Gunakan paylater hanya untuk kebutuhan
Jika barang itu tidak akan Anda beli dengan uang tunai hari ini, jangan membelinya dengan paylater. Jeda ini membantu membedakan kebutuhan dari keinginan sesaat.
Batasi satu aplikasi paylater per orang
Hapus aplikasi paylater lainnya. Semakin sedikit pintu yang tersedia, semakin sedikit pula godaan untuk membuka cicilan baru di tempat berbeda.
Sepakati batas total cicilan konsumtif
Keluarga dapat menetapkan batas, misalnya tidak lebih dari 5% penghasilan bulanan, di luar KPR. Angkanya harus disepakati berdua agar setiap orang memahami ruang keuangan yang tersedia.
Batas tersebut bukan izin untuk selalu berutang hingga 5%. Fungsinya adalah menjadi pagar bersama agar cicilan konsumtif tidak terus bertambah tanpa disadari.
Catat semua cicilan di satu tempat
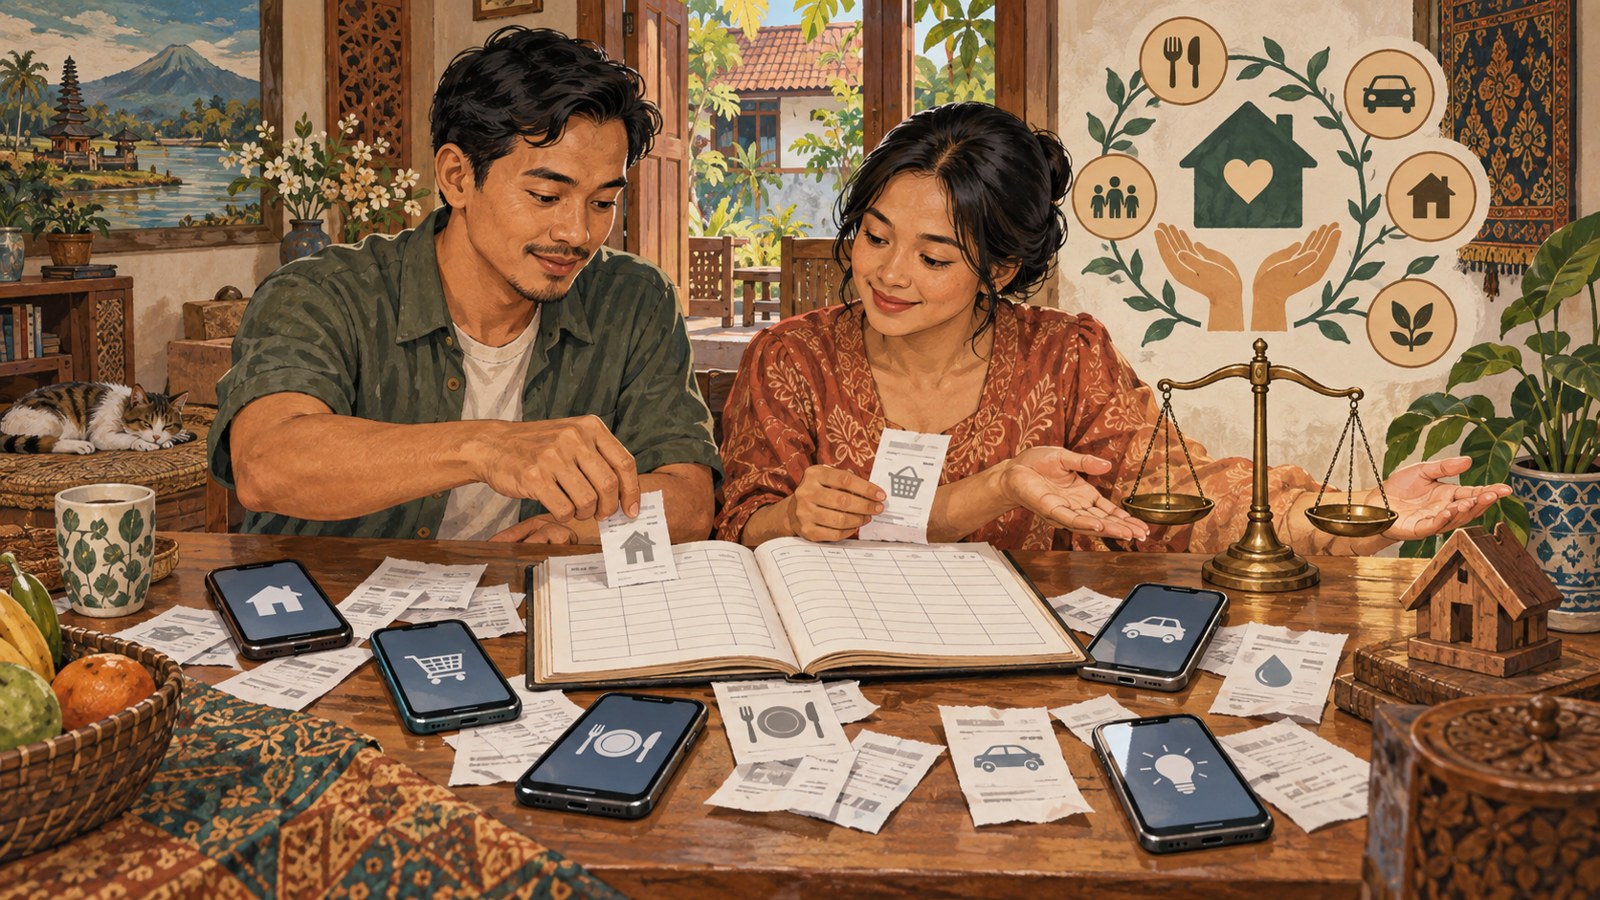
Semua cicilan wajib masuk ke satu catatan yang dapat dilihat berdua. Tidak boleh ada cicilan rahasia, sekecil apa pun.
Catat nominal, aplikasi yang digunakan, dan tanggal jatuh temponya. Dengan satu catatan bersama, keluarga dapat melihat satu angka yang utuh, bukan potongan tagihan dari berbagai aplikasi.
Apa yang harus dilakukan jika paylater sudah menumpuk?
Mulailah dengan membuka semua aplikasi dan mendaftar seluruh cicilan. Jangan hanya mencatat tagihan yang paling besar atau yang jatuh tempo paling dekat.
Setelah itu, urutkan cicilan berdasarkan bunga paling tinggi atau nominal paling kecil. Pilih urutan yang dapat Anda jalankan secara konsisten, lalu lunasi satu per satu.
Bekukan pembelian baru selama proses pelunasan. Membayar satu cicilan sambil membuka cicilan lain hanya memindahkan masalah, bukan menyelesaikannya.
Jika Anda sudah tidak sanggup membayar sesuai jadwal, hubungi penyedia untuk membicarakan restrukturisasi sebelum terlambat, bukan sesudahnya. Jangan menunggu sampai tagihan yang tersebar berubah menjadi masalah yang lebih sulit dihadapi bersama.
Tamparan kecilnya
Paylater tidak membuat Anda mampu membeli sesuatu. Paylater hanya membuat Anda membelinya sebelum Anda mampu.
Coba sekarang di Familio
Malam ini, buka semua aplikasi di HP Anda dan pasangan. Catat setiap cicilan aktif, sekecil apa pun, di tab Uang. Jumlahkan totalnya tanpa saling menyalahkan. Tujuannya bukan mencari siapa yang salah, melainkan memberi keluarga Anda satu angka yang jujur untuk dihadapi bersama.
Sumber: CNBC Indonesia, data OJK paylater perbankan Juni 2026; Kompas, data OJK paylater perusahaan pembiayaan Mei 2026; Bankrate, survei financial infidelity 2024
Pertanyaan yang sering diajukan
Kenapa cicilan paylater kecil bisa berbahaya?
Cicilan kecil sering tidak dibicarakan dan tersebar di beberapa aplikasi, sehingga jumlah totalnya sulit terlihat. Ketika menumpuk, tagihan dapat mengganggu keuangan sekaligus merusak kepercayaan pasangan.
Berapa batas cicilan paylater yang aman untuk keluarga?
Artikel ini menyarankan keluarga menyepakati batas total cicilan konsumtif, misalnya tidak lebih dari 5% penghasilan bulanan di luar KPR. Batas tersebut berfungsi sebagai pagar, bukan target yang harus dihabiskan.
Apa yang harus dilakukan jika paylater sudah menumpuk?
Daftar semua cicilan, lalu urutkan berdasarkan bunga paling tinggi atau nominal paling kecil. Bekukan pembelian baru dan lunasi satu per satu. Jika sudah tidak sanggup, hubungi penyedia untuk membicarakan restrukturisasi sebelum terlambat.
Perlukah memberi tahu pasangan tentang cicilan kecil?
Ya, semua cicilan sebaiknya dicatat di satu tempat yang dapat dilihat berdua. Keterbukaan membantu keluarga mengetahui total kewajibannya dan mencegah cicilan berubah menjadi rahasia.